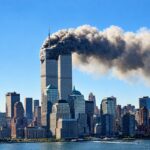
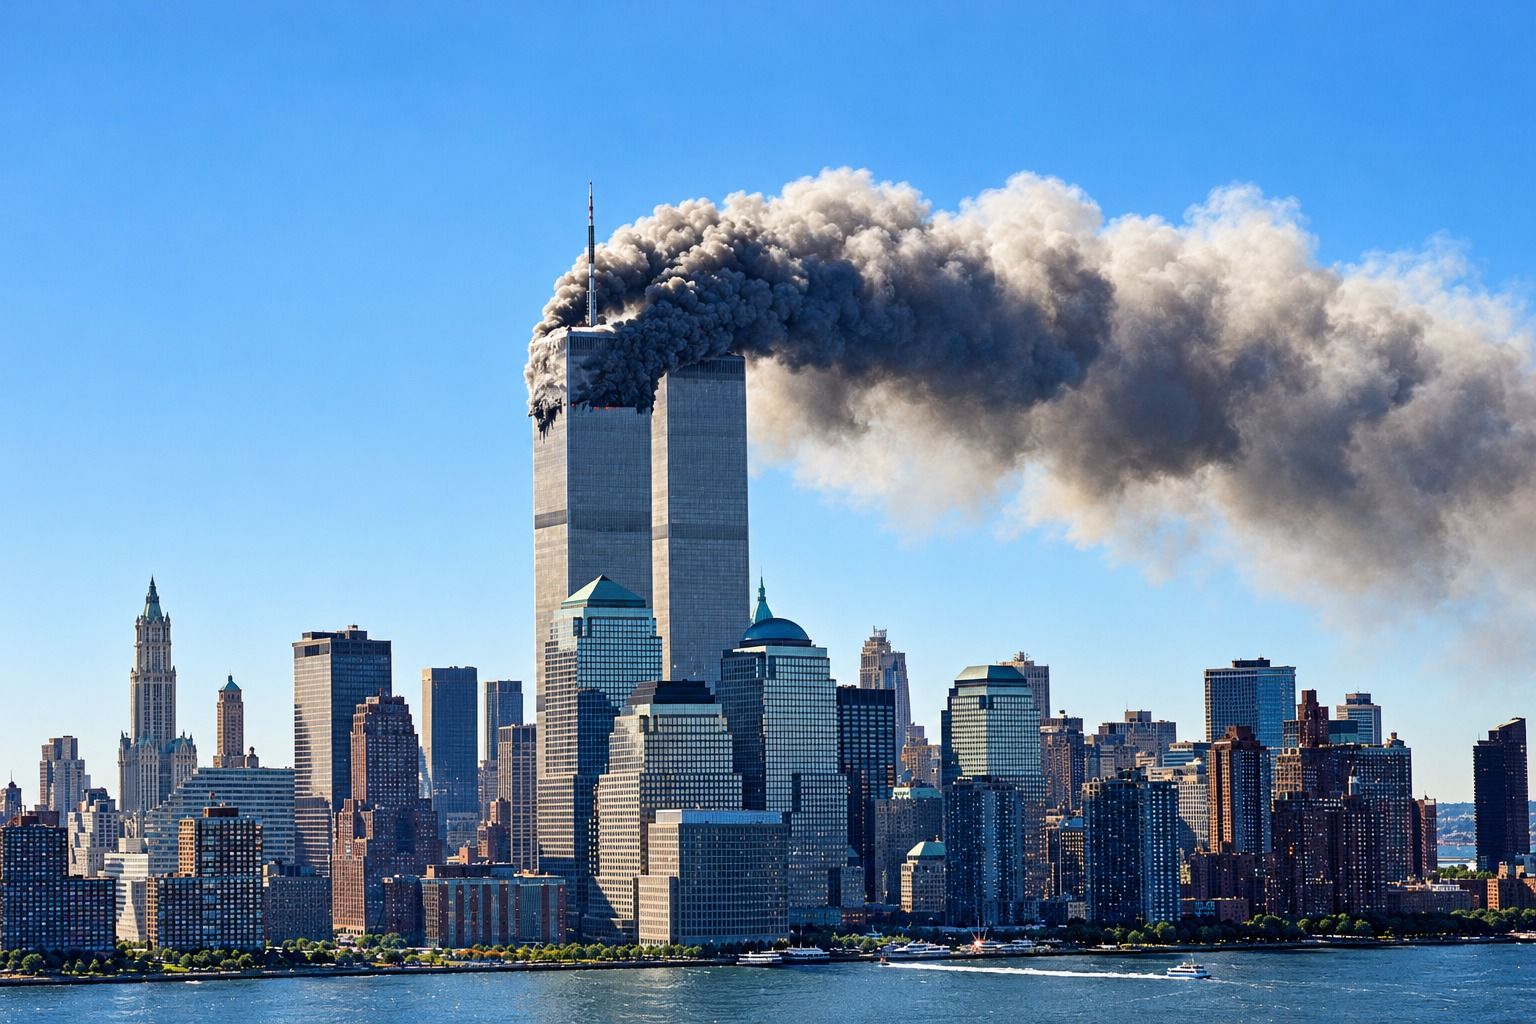
A destruição do World Trade Center de Nova Iorque, em 11 de setembro de 2001, deu origem a uma das maiores e mais complexas disputas já enfrentadas pelo mercado de seguros
- Os atentados de 11 de setembro de 2001 figuram entre os eventos mais marcantes da história do mercado global de seguros e resseguros. A destruição das Torres Gêmeas do World Trade Center, os ataques ao Pentágono e a queda de uma quarta aeronave na Pensilvânia resultaram em quase 3 mil mortes e em um dos maiores sinistros já registrados pelo setor.
- As perdas seguradas alcançaram cerca de US$ 40 bilhões, valor que corresponde a aproximadamente US$ 59 bilhões em valores atualizados de 2024, tornando o episódio uma referência mundial em gestão de riscos catastróficos. Além das perdas humanas e materiais, o atentado alterou permanentemente a percepção dos riscos de terrorismo, ampliando o foco das seguradoras sobre eventos catastróficos de origem não natural.
O caso do World Trade Center e a disputa sobre bilhões em indenizações
- A destruição do World Trade Center de Nova Iorque, em 11 de setembro de 2001, deu origem a uma das maiores e mais complexas disputas já enfrentadas pelo mercado de seguros. Poucos meses antes dos ataques, em abril de 2001, a Silverstein Properties havia assumido, por 99 anos, o leasing do complexo pertencente às Autoridades Portuárias de Nova York e Nova Jersey. Como parte das obrigações contratuais, contratou um amplo programa de seguros, intermediado pela Willis, para proteger as Torres Gêmeas e outras propriedades do complexo contra danos físicos, interrupção de negócios e responsabilidade civil.
- O programa tinha limite de US$ 3,5 bilhões por ocorrência e reunia diversas seguradoras e resseguradores internacionais. O problema surgiu imediatamente após os ataques: o que deveria ser considerado uma “ocorrência” para efeito da apólice? Silverstein defendia que os impactos dos dois aviões nas duas torres representavam duas ocorrências distintas. Nesse caso, o limite poderia ser aplicado duas vezes, levando a uma cobertura potencial de cerca de US$ 7 bilhões. As seguradoras, em sua maioria, sustentavam que os ataques faziam parte de uma única ocorrência, sujeita ao limite de US$ 3,5 bilhões.
- A disputa foi agravada porque o programa não estava amparado por um único contrato definitivo. Algumas seguradoras haviam adotado o WilProp Form(*), da Willis, enquanto outras utilizaram seus próprios clausulados. Além disso, no momento dos ataques, parte das coberturas ainda estava formalizada por documentos provisórios (binders), e não por apólices definitivas. Assim, os tribunais tiveram de analisar, seguradora por seguradora, quais condições haviam sido efetivamente contratadas antes de 11 de setembro.
- A batalha judicial se estendeu por anos. Em diferentes fases do processo, os tribunais concluíram que não era possível atribuir automaticamente a mesma interpretação a todas as seguradoras. O julgamento levou em conta os documentos utilizados na colocação do risco e as condições efetivamente aceitas por cada participante. Para a maior parte das seguradoras, prevaleceu a interpretação de que os ataques constituíam uma única ocorrência. Em relação a algumas empresas, entretanto, os tribunais mantiveram o entendimento de que os termos contratados permitiam considerar os acontecimentos como duas ocorrências.
- O litígio terminou em 2007, quando sete seguradoras chegaram a um acordo de aproximadamente US$ 2 bilhões com a Silverstein. Somados aos cerca de US$ 2,55 bilhões já pagos por outras seguradoras, os pagamentos relacionados ao programa chegaram a aproximadamente US$ 4,55 bilhões. O valor não foi integralmente destinado à Silverstein: parte foi direcionada à Autoridade Portuária, e outra parcela ficou com os interesses ligados à Silverstein e à reconstrução do complexo.
- Mais do que uma disputa sobre quanto valia a destruição das Torres Gêmeas, o caso tornou-se um marco para o mercado de seguros e resseguros. O episódio demonstrou que uma única expressão em um clausulado pode representar bilhões de dólares em exposição e que diferenças aparentemente pequenas entre contratos podem produzir resultados radicalmente distintos.
- Também reforçou a necessidade de concluir e documentar adequadamente as condições da cobertura antes do início do risco, sobretudo em programas complexos, com múltiplas seguradoras, resseguradores e camadas de proteção.
- O caso deixou ainda uma lição particularmente relevante para grandes riscos: não basta definir o limite de indenização; é fundamental definir com precisão quando e como esse limite será aplicado. A experiência do WTC mostrou a importância da clareza na definição de “ocorrência”, da uniformidade dos clausulados, da formalização dos binders, do registro das negociações entre corretor e seguradoras e da identificação precisa das responsabilidades de cada participante do programa.
- Em última análise, a disputa Silverstein × seguradoras transformou o 11 de Setembro em um caso paradigmático de interpretação contratual no seguro de grandes riscos. A tragédia mostrou que, diante de perdas de escala excepcional, a engenharia financeira do seguro pode ser tão determinante quanto a capacidade de pagamento das seguradoras. E deixou para o mercado uma regra que permanece atual: quanto maior e mais complexo o risco, maior precisa ser a precisão do contrato que o protege.
Disputas de responsabilidade civil e indenizações a terceiros
- Além dos danos materiais e das coberturas patrimoniais, os atentados desencadearam uma ampla série de litígios relacionados à responsabilidade civil (RC).
- Empresas, trabalhadores, sobreviventes e familiares das vítimas ingressaram com ações judiciais contra diversas partes, incluindo companhias aéreas, operadores aeroportuários e administradores do World Trade Center.
- As alegações concentraram-se principalmente em supostas falhas de segurança, prevenção e gerenciamento de riscos, ampliando significativamente a exposição das coberturas de responsabilidade civil.
- As discussões jurídicas envolveram a definição de responsabilidades entre diferentes agentes da cadeia de transporte aéreo, infraestrutura e administração dos ativos afetados.
- O caso demonstrou como eventos catastróficos podem gerar efeitos em cascata, extrapolando as coberturas patrimoniais e alcançando múltiplas linhas de seguros de responsabilidade.
Fundo de Compensação às Vítimas (VCF)
- Como resposta à magnitude da tragédia, foi criado o Victim Compensation Fund (VCF), destinado a indenizar sobreviventes e familiares das vítimas dos atentados.
- O programa distribuiu mais de US$ 7 bilhões em compensações.
- As famílias das cerca de 3 mil vítimas receberam, em média, mais de US$ 2 milhões livres de impostos por indenização.
- Aproximadamente 2.300 sobreviventes que sofreram lesões físicas ou desenvolveram doenças respiratórias relacionadas às operações de resgate e limpeza receberam, em média, cerca de US$ 400 mil livres de impostos cada.
- Houve debates e disputas sobre critérios de elegibilidade, cálculo das indenizações e alcance dos benefícios, exigindo ajustes regulatórios e negociações adicionais.
- Parte das famílias optou por não aderir ao fundo e buscou reparação diretamente nos tribunais, evidenciando a complexidade das decisões envolvendo compensação financeira e responsabilização civil.
Disputas entre seguradoras e resseguradoras
- O 11 de Setembro também gerou uma das mais relevantes ondas de disputas entre seguradoras e resseguradoras da história do mercado.
- Muitas resseguradoras contestaram os valores reclamados pelas seguradoras cedentes e questionaram a forma de aplicação das cláusulas contratuais de resseguro.
- As divergências envolveram definições de ocorrência, agregação de perdas, limites contratuais, responsabilidades assumidas e interpretação das condições de cobertura.
- O elevado volume de indenizações e a inexistência de precedentes comparáveis aumentaram a complexidade do processo de regulação dos sinistros.
- Os litígios evidenciaram a necessidade de maior padronização e clareza nos contratos de resseguro, especialmente para riscos catastróficos e eventos de natureza sistêmica.
- As disputas contribuíram para revisões significativas na redação contratual, nos mecanismos de agregação de perdas e nos modelos de compartilhamento de riscos entre seguradoras e resseguradoras.
- O episódio consolidou a percepção de que, em eventos extremos, a segurança jurídica dos contratos é tão importante quanto a capacidade financeira das partes envolvidas.
Impacto econômico sem precedentes
- O choque econômico provocado pelos atentados foi imediato e global.
- Bolsas de valores, incluindo a de Nova York, interromperam operações diante da incerteza e do temor de novos ataques.
- Empresas sofreram interrupções operacionais, perdas patrimoniais e queda de receitas.
- O mercado segurador precisou absorver enormes pagamentos relacionados a danos materiais, interrupção de negócios, responsabilidade civil, aviação, vida e acidentes.
- A capacidade financeira de diversas seguradoras e resseguradoras foi colocada à prova, desencadeando uma reavaliação profunda dos modelos de capital e solvência.
Mudanças imediatas nas políticas de seguro
- Após os atentados, o mercado reagiu rapidamente:
- Exclusão ou restrição significativa da cobertura para atos de terrorismo em diversas apólices.
- Aumento expressivo dos preços dos seguros nos ramos de Property, Aviação, Vida, Transportes, Energia e Cascos.
- Revisão dos limites de retenção e das estruturas de resseguro.
- Endurecimento dos critérios de aceitação de riscos.
- Ampliação das exigências de informações para subscrição de grandes clientes corporativos.
- No Brasil, observou-se um forte aumento nos custos de renovação de seguros ligados aos setores marítimo, aeronáutico, transportes e petróleo, caracterizando o início de um ciclo de endurecimento do mercado que perdurou por anos.
Transformações estruturais no mercado global
- O 11 de Setembro acelerou mudanças que continuam influenciando o setor até hoje:
- Separação formal do risco terrorismo das coberturas patrimoniais tradicionais.
- Criação de produtos específicos para proteção contra atos terroristas.
- Desenvolvimento de mecanismos governamentais e público-privados para compartilhamento de riscos sistêmicos.
- Aperfeiçoamento dos modelos de gestão de exposição acumulada.
Revisão dos conceitos de agregação de perdas e definição de eventos catastróficos.
Avanços em resseguro e transferência de riscos
- O episódio impulsionou novas formas de captação de capital para suportar riscos extremos.
- Houve crescimento de instrumentos alternativos como Insurance-Linked Securities (ILS) e sidecars, ampliando a capacidade global de absorção de riscos.
- Mercados alternativos, especialmente Bermudas, fortaleceram seu papel como centros estratégicos de capitalização para riscos catastróficos.
- As empresas passaram a buscar maior diversificação geográfica e setorial em seus programas de resseguro.
Evolução tecnológica e operacional
- As lições aprendidas levaram a importantes avanços operacionais:
- Investimentos mais robustos em modelagem de riscos catastróficos.
- Uso intensivo de análise de dados e inteligência atuarial.
- Modernização dos processos de regulação de sinistros de massa.
- Ampliação da automação e digitalização de operações.
- Fortalecimento dos sistemas de prevenção e combate a fraudes.
- Melhoria dos processos de comunicação e atendimento aos segurados em momentos de crise.
Legados permanentes para o mercado
- O atentado deixou ensinamentos que continuam moldando a indústria global de seguros e resseguros:
- Maior rigor na redação e interpretação de cláusulas contratuais.
Fortalecimento da governança e da segurança jurídica nas relações contratuais. - Aperfeiçoamento da gestão de riscos catastróficos e sistêmicos.
- Judicialização mais sofisticada e especializada dos grandes sinistros.
- Maior disciplina na gestão de capital e solvência.
- Consolidação do papel das seguradoras e resseguradoras como agentes de estabilidade econômica em momentos de crise.
- Mais do que um evento histórico, o 11 de setembro representou uma profunda transformação para o mercado global de seguros e resseguros.
- As disputas contratuais, as indenizações bilionárias e os desafios operacionais expuseram vulnerabilidades e impulsionaram mudanças que permanecem vigentes mais de duas décadas depois.
- O legado do caso World Trade Center reforça que clareza contratual, governança, gestão estratégica de riscos, capacidade financeira e excelência operacional são elementos indispensáveis para a sustentabilidade do setor diante de eventos extremos e imprevisíveis.
(*) Clausulado padrão de seguro patrimonial desenvolvido pela corretora Willis para ser utilizado na estruturação do programa de seguros do World Trade Center. O documento ganhou notoriedade mundial porque esteve no centro das disputas judiciais após os atentados.
Fonte: Noticias do seguro